Formação do preço do alumínio em 2026
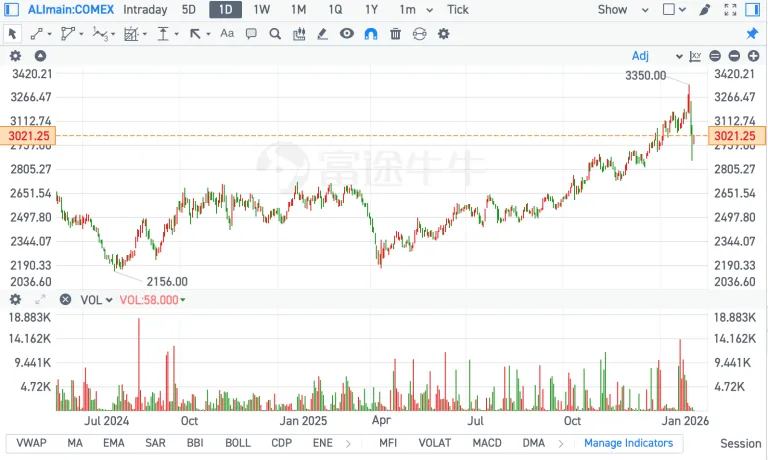
No início de 2026, os preços dos metais básicos subiram amplamente, e os compradores de alumínio estão cada vez mais preocupados com novos aumentos de custos. Embora os movimentos de preços de curto prazo geralmente chamem a atenção, o preço do alumínio é fundamentalmente impulsionado por um pequeno número de fatores estruturais.
Na prática, os preços do alumínio são ancorados pelos custos de produção e ajustados pelas condições de demanda e oferta. Entender o que realmente forma o piso de preço do alumínio ajuda os usuários downstream a distinguir entre o ruído temporário do mercado e as tendências de preço sustentáveis. Este artigo explica a formação do preço do alumínio concentrando-se na estrutura de custos, no consumo global, no perfil de demanda da China, nas condições de fornecimento de energia e nas matérias-primas upstream.
Estrutura de custo do alumínio - O que ancora o piso de preço?
Em última análise, os preços do alumínio são ancorados pelos custos de produção e não pelo sentimento do mercado de curto prazo. No caso do alumínio eletrolítico, a estrutura de custos é altamente concentrada, com alguns insumos principais determinando o piso do preço.
Conforme mostrado no detalhamento de custos acima, a alumina é responsável por aproximadamente 38% dos custos totais de produção, tornando-o o insumo de matéria-prima mais importante. A eletricidade segue em torno de 33%, refletindo o processo de fundição do alumínio, que consome muita energia, e o papel central dos preços da energia na formação da curva de custos do setor. Ânodos pré-cozidos, que representam cerca de 15%, Os produtos de coque de petróleo e alcatrão de carvão são consumíveis essenciais e são afetados principalmente pelos mercados de coque de petróleo e alcatrão de carvão no upstream.
Juntos, a alumina e a eletricidade representam mais de 70% dos custos totais de produção, Isso significa que os preços do alumínio são fundamentalmente impulsionados pela disponibilidade de matéria-prima e pelas condições de energia. Outros itens de custo - como mão de obra, depreciação, manutenção e materiais auxiliares - são comparativamente menores e tendem a mudar gradualmente ao longo do tempo.
| Item de custo | Compartilhar | Descrição |
|---|---|---|
| Alumina | ≈38% | Matéria-prima principal para a fundição de alumínio; as mudanças de preço têm o maior impacto no custo total |
| Eletricidade | ≈33% | Processo com uso intensivo de energia; os preços da energia determinam a curva de custo do setor |
| Ânodos pré-cozidos | ≈15% | Materiais de consumo influenciados por coque de petróleo e piche de alcatrão de carvão |
| Mão de obra e despesas gerais | ≈9% | Despesas trabalhistas, administrativas e de vendas |
| Depreciação e manutenção | ≈4% | Ativos fixos e manutenção de equipamentos |
| Outros materiais | ≈1% | Fluxos e materiais auxiliares (por exemplo, fluoretos) |
Essa estrutura de custos concentrada explica por que os preços do alumínio raramente se afastam muito dos custos de produção por longos períodos. Para os usuários do setor de downstream, entender essas âncoras de custo é essencial para avaliar se os movimentos de preço são impulsionados pelos fundamentos ou pelas flutuações de curto prazo do mercado.
Consumo global de alumínio - de onde realmente vem a demanda
O consumo global de alumínio é altamente concentrado, com a demanda dominada por um pequeno número de regiões e não distribuída uniformemente em todo o mundo. Entender essa concentração é essencial para avaliar a dinâmica do preço do alumínio.
Conforme mostrado na tabela acima, A China é responsável por aproximadamente 55-60% do consumo global de alumínio, A China é a maior produtora de alumínio do mundo, refletindo seu papel como a maior economia manufatureira. Como resultado, as mudanças na atividade industrial chinesa, no investimento em infraestrutura e na produção industrial têm um impacto desproporcional na demanda global de alumínio.
O Estados Unidos e União Europeia formam o segundo nível de consumidores, cada um representando cerca de 7-10% da demanda global. Nessas economias maduras, o consumo de alumínio é relativamente estável e está intimamente ligado à produção automotiva, embalagens, construção e aplicações industriais, com crescimento estrutural limitado.
Japão representa um mercado de alumínio menor, mas altamente eficiente, impulsionado principalmente pela fabricação de produtos automotivos e eletrônicos. Índia, A China, embora ainda represente uma parcela modesta atualmente, é um dos consumidores de alumínio que mais cresce devido à expansão contínua da infraestrutura e aos projetos de transição energética.
Por outro lado, o Oriente Médio desempenha um papel diferente na cadeia de valor do alumínio. Apesar de sua significativa capacidade de fundição, o consumo regional de alumínio permanece limitado, com a maior parte da produção exportada para centros de manufatura a jusante.
| País / Região | Participação no consumo global | Principais fatores de demanda |
|---|---|---|
| China | ≈55-60% | Maior produtor e base de manufatura do mundo |
| Estados Unidos | ≈8-10% | Automotivo, embalagens, aeroespacial |
| União Europeia | ≈7-9% | Aplicações automotivas, de construção e industriais |
| Japão | ≈4-5% | Automotivo e eletrônico |
| Índia | ≈4-5% | Construção de infraestrutura e transição energética |
| Oriente Médio | ≈2-3% | Produção voltada principalmente para a exportação |
| Outras regiões | ≈10-15% | Sudeste Asiático, América do Sul, África, etc. |
Estrutura de uso final do alumínio e tendências de demanda - a China como o principal mercado
Como o maior consumidor de alumínio do mundo, a China oferece a imagem mais representativa de como a demanda de alumínio está estruturada e como está evoluindo. Em vez de depender de um único setor, o consumo de alumínio na China está distribuído em vários setores de uso final com diferentes características de crescimento.
Construção continua sendo o maior aplicativo, representando aproximadamente 33% do consumo de alumínio. Embora a atividade imobiliária tenha enfraquecido em comparação com ciclos anteriores, o declínio na demanda de alumínio relacionada à construção foi moderado e está mostrando sinais de estabilização, apoiado por investimentos em infraestrutura, projetos de renovação e construção não residencial.
Aplicações elétricas e de energia, representando cerca de 23% de demanda, continuam a mostrar crescimento estrutural. A expansão da rede, os projetos de transmissão de ultra-alta tensão e a substituição contínua do alumínio pelo cobre proporcionam uma base de demanda estável e de longo prazo.
Transporte, A indústria automobilística, incluindo veículos automotivos, ferroviários e comerciais, é responsável por cerca de 13% do consumo de alumínio. Nesse segmento, o crescimento é cada vez mais impulsionado pelos veículos elétricos e pelas tendências de redução de peso, que compensam o crescimento mais lento na produção de veículos tradicionais.
Além desses setores principais, máquinas e equipamentos (≈8%), bens de consumo duráveis (≈10%), e embalagem (≈11%) juntos formam uma base de demanda ampla e relativamente estável ligada à atividade industrial e ao consumo das famílias. Esses segmentos tendem a flutuar com os ciclos econômicos, mas não apresentam extrema volatilidade.
| Setor de uso final | Participação no consumo | Tendência |
|---|---|---|
| Construção | ≈33% | Declínio moderado; estabilização |
| Energia e elétrica | ≈23% | Crescimento estrutural |
| Transporte (inclusive automotivo) | ≈13% | Crescimento gradual, liderado pelos veículos elétricos |
| Máquinas e equipamentos | ≈8% | Estável |
| Bens de consumo duráveis | ≈10% | Estável a ligeiramente cíclico |
| Embalagem | ≈11% | Estável |
| Outros aplicativos | ≈3% | Estável |
Em geral, o perfil da demanda de alumínio da China é diversificado e equilibrado, A maioria dos principais setores de uso final permanece estável ou cresce gradualmente. Essa estrutura ajuda a explicar por que o consumo de alumínio tende a permanecer resiliente mesmo durante períodos de ajuste econômico, fornecendo uma base importante para a estabilidade do preço do alumínio no médio prazo.
Fornecimento de energia e preços da eletricidade - Por que é improvável que a energia se torne um gargalo
A eletricidade é um componente de custo crítico para a produção de alumínio, representando cerca de um terço dos custos totais de fundição. Como resultado, os usuários de downstream frequentemente se preocupam com o fato de que o aumento da demanda de energia poderia se traduzir diretamente em preços mais altos do alumínio. De uma perspectiva estrutural, no entanto, esse risco parece limitado.
Na China, a fundição de alumínio ainda depende principalmente de energia movida a carvão, complementado por energia hidrelétrica e outras energias renováveis. O fornecimento de carvão continua relativamente abundante e, embora os preços do carvão possam sofrer flutuações de curto prazo, o sistema geral de fornecimento de energia é estável. Isso torna improvável a ocorrência de picos de preços de eletricidade acentuados ou sustentados nas condições atuais.
Ao mesmo tempo, a capacidade de energia renovável continua a se expandir, O setor de energia elétrica está aumentando gradualmente a participação da energia hidrelétrica, eólica e solar no mix de eletricidade. Essa tendência melhora a flexibilidade do fornecimento e ajuda a compensar a pressão de custo da energia térmica tradicional.
Preocupações com a nova demanda de eletricidade de Data centers de IA e carregamento de veículos elétricos são frequentemente superestimados. No contexto do consumo total de energia da China, essas cargas ainda representam uma parcela relativamente pequena e é improvável que afetem substancialmente a disponibilidade de eletricidade para setores com uso intensivo de energia, como a fundição de alumínio, no curto prazo.
De modo geral, embora os custos da eletricidade possam flutuar modestamente, as condições de fornecimento de energia sugerem estabilidade e não escassez. Do ponto de vista do custo, é mais provável que a energia atue como um âncora estável do que como um impulsionador da inflação sustentada do preço do alumínio.
Fornecimento de bauxita e alumina - Por que é improvável que as matérias-primas upstream fiquem mais apertadas
A alumina é a principal matéria-prima para a fundição de alumínio, e seu custo está intimamente ligado à disponibilidade e ao preço de bauxita, A matéria-prima é o alumínio, a matéria-prima upstream. Entender essa cadeia de suprimentos é essencial para avaliar os riscos de custo do alumínio.
Globalmente, o fornecimento de bauxita é relativamente concentrado, A bauxita é um minério de ferro, com os principais países exportadores, como Guiné, Austrália e Indonésia, fornecendo a maior parte do comércio internacional. Para a China, que depende muito da bauxita importada, a segurança do fornecimento é uma das principais preocupações. No momento, entretanto, a disponibilidade de bauxita continua suficiente, apoiada pela produção estável da mineração e pelos fluxos comerciais estabelecidos.
No lado do refino, a capacidade de alumina tem se expandido de forma constante nos últimos anos, resultando em um mercado mais equilibrado - e, em algumas regiões, com excesso de oferta. Esse crescimento da capacidade reduziu a probabilidade de escassez sustentada de alumina e ajudou a estabilizar os preços após períodos anteriores de volatilidade.
Como resultado, nem a bauxita nem a alumina mostram atualmente sinais de restrição estrutural. Embora interrupções de curto prazo ou problemas logísticos possam causar movimentos temporários de preços, o quadro geral de suprimentos sugere que as matérias-primas do upstream são é mais provável que permaneçam estáveis do que que gerem uma nova rodada de inflação de custos.
Combinada com condições de energia relativamente estáveis, essa estabilidade no upstream reforça a visão de que os preços do alumínio em 2026 estão ancorados mais pelos fundamentos do que por temores de escassez de matéria-prima.